CCA : sens, obtention du certificat aérien et calcul de la charge constatée d’avance
CCA désigne deux choses très différentes : la Cabin Crew Attestation, nécessaire au personnel de cabine dans l’aviation commerciale européenne, et la charge constatée d’avance, une régularisation comptable de fin d’exercice.
Que signifie CCA ?
| Votre recherche | Sens de CCA | Objectif |
|---|---|---|
| Devenir hôtesse de l’air ou steward | Cabin Crew Attestation | Obtenir une attestation de membre d’équipage de cabine |
| Préparer la clôture des comptes | Charge constatée d’avance | Reporter sur le bon exercice une partie d’une charge déjà enregistrée |
Le premier CCA est un titre professionnel. Le second est une écriture de régularisation : il ne s’agit ni d’un diplôme ni d’un paiement supplémentaire.
CCA aérien : le certificat pour travailler en cabine
La Cabin Crew Attestation atteste qu’une personne a suivi la formation initiale requise pour les fonctions de membre d’équipage de cabine. Les hôtesses de l’air et stewards, aussi appelés personnels navigants commerciaux ou PNC, assurent notamment la sécurité des passagers à bord.
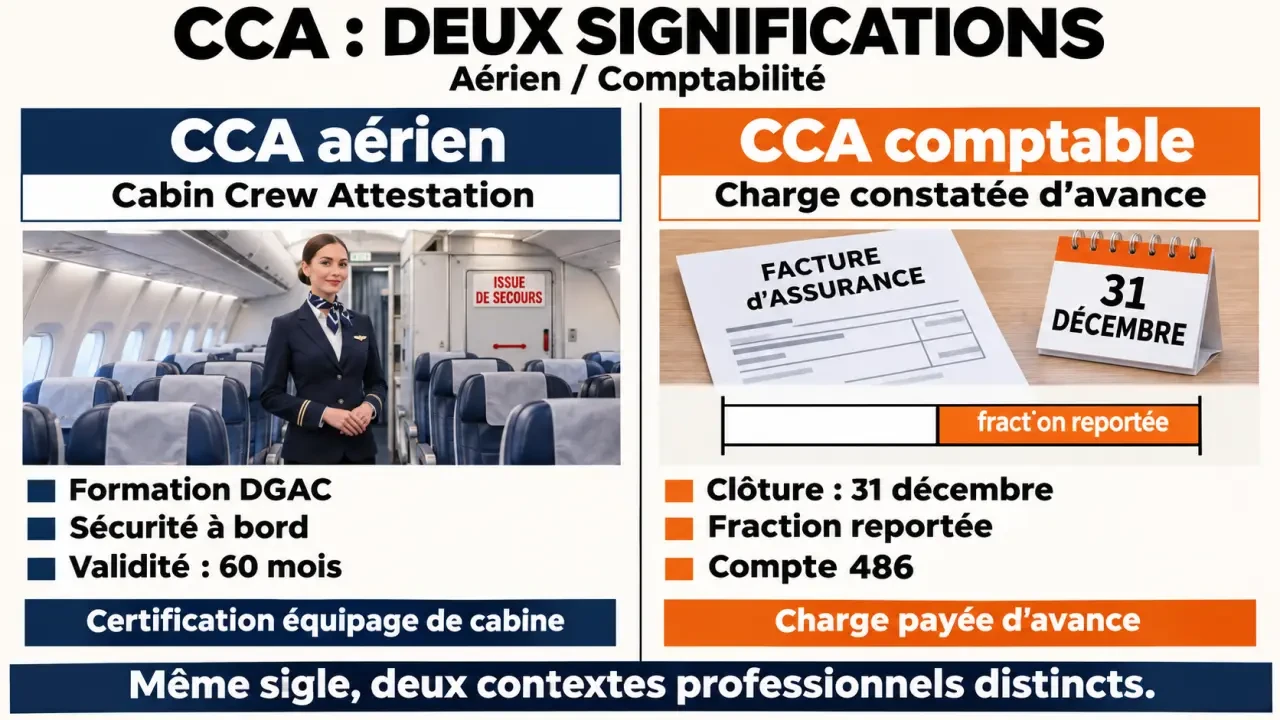
Le CCA est exigé pour exercer ces fonctions dans le cadre d’exploitations commerciales en compagnie aérienne européenne. Il relève notamment du règlement européen n° 1178/2011 modifié. Une attestation européenne est reconnue dans les États membres de l’Union européenne : il n’est pas nécessaire de l’échanger pour travailler dans un autre État membre.
Comment obtenir le CCA en France ?
- Choisissez un organisme agréé par la DGAC. L’agrément est le premier critère : une préparation sans formation initiale agréée ne remplace pas le parcours requis.
- Suivez la formation initiale. Elle aborde notamment la réglementation aérienne, la sécurité, la sûreté, la communication, les facteurs humains et les premiers secours.
- Réussissez les examens théorique et pratique. En France, ils sont organisés par la DGAC.
- Préparez votre entrée en compagnie. Le CCA ne remplace pas l’aptitude médicale ni les formations et contrôles liés à l’exploitation de la compagnie.
Pour comparer deux formations, regardez au-delà du prix annoncé : distinguez les frais de formation et d’examen, les dates disponibles et ce qui est prévu en cas de nouvel examen.
Le CCA suffit-il pour être recruté ?
Non. Le CCA constitue une étape du parcours, pas une promesse d’embauche. Les compagnies évaluent aussi les compétences utiles au poste, notamment la communication et l’anglais, et assurent des formations propres à leurs opérations.
Pour exercer, il faut notamment être majeur et satisfaire aux exigences d’aptitude médicale applicables au personnel de cabine. La maîtrise de l’anglais aide à suivre les procédures et à communiquer avec l’équipage et les passagers.
Combien de temps le CCA aérien reste-t-il valide ?
Le CCA reste valide tant que son titulaire exerce les privilèges associés au titre dans les 60 mois. Il perd sa validité si son titulaire n’a pas exercé ces privilèges pendant cette période. Détenir le document ne suffit donc pas, à lui seul, à établir que l’attestation reste valide.
Après une interruption plus courte, une remise à niveau ou des formations liées à la compagnie peuvent être nécessaires avant la reprise. Si l’attestation a perdu sa validité, il faut suivre à nouveau la formation initiale et réussir l’examen associé pour obtenir une nouvelle attestation. En cas de perte, une demande de duplicata permet d’obtenir un nouveau document.
CCA comptable : une charge enregistrée trop tôt pour l’exercice
Une charge constatée d’avance est la part d’une dépense déjà enregistrée qui correspond à une prestation ou à un bien relevant d’un exercice ultérieur. À la clôture, l’entreprise retire cette part des charges de l’exercice qui s’achève pour la rattacher au suivant.
Le principe est celui de l’indépendance des exercices : chaque exercice supporte les charges qui le concernent. La date de facture ou de règlement ne suffit donc pas à elle seule pour déterminer la période à laquelle rattacher une dépense.
Les abonnements, assurances et loyers facturés pour une période qui traverse la clôture sont des exemples courants. Une facture reçue avant la clôture pour un bien non encore livré peut aussi conduire à une régularisation. En revanche, une prestation entièrement réalisée avant la clôture ne devient pas une CCA au seul motif qu’elle a été payée d’avance.
Comment repérer les charges à régulariser ?
- Parcourez les charges enregistrées sur l’exercice, en particulier les contrats et factures couvrant plusieurs mois.
- Repérez la période de service ou la date de livraison, plutôt que la seule date de paiement.
- Identifiez la part qui concerne la période postérieure à la clôture.
- Calculez cette part, puis comptabilisez l’écriture de régularisation.
Une même facture peut concerner en partie l’exercice clos et en partie l’exercice suivant. Seule la fraction qui porte sur l’avenir est inscrite en CCA.
Comment calculer une charge constatée d’avance ?
Lorsque la prestation est répartie régulièrement dans le temps, le calcul se fait au prorata de sa durée :
CCA = montant de la charge × durée après la clôture ÷ durée totale couverte
Vous pouvez compter en mois pour des périodes complètes ou en jours pour un découpage plus précis. Utilisez une méthode cohérente avec la période réellement couverte. Si la prestation n’est pas consommée de façon régulière, la part à reporter doit refléter la réalité de cette prestation plutôt qu’un simple partage uniforme.
Exemple : une assurance annuelle à cheval sur deux exercices
Une entreprise clôture ses comptes le 31 décembre. Elle a enregistré une prime d’assurance de 1 200 € couvrant la période du 1er octobre au 30 septembre suivant. Ce montant constitue la charge retenue pour le calcul.
- Trois mois concernent l’exercice clos : octobre, novembre et décembre.
- Neuf mois concernent l’exercice suivant : de janvier à septembre.
- La CCA est de 1 200 € × 9 ÷ 12, soit 900 €.
- La charge conservée sur l’exercice clos est de 300 €.
Le règlement a pu avoir lieu en une fois. Cela ne change pas la période couverte par l’assurance : les neuf mois futurs ne doivent pas peser sur le résultat de l’exercice clos.
Quelle écriture passer pour une CCA ?
À la clôture, débitez le compte 486 « Charges constatées d’avance » et créditez le compte de classe 6 dans lequel la charge initiale a été enregistrée. Pour l’assurance de l’exemple :
| Écriture à la clôture | Débit | Crédit |
|---|---|---|
| Charges constatées d’avance | 900 € | — |
| Compte de charge d’assurance utilisé à l’origine | — | 900 € |
Cette écriture réduit la charge de l’exercice clos du montant reporté. La CCA apparaît à l’actif du bilan : elle représente ici la part de couverture d’assurance qui reste à recevoir.
Que faire à l’ouverture de l’exercice suivant ?
Il faut extourner, c’est-à-dire inverser, l’écriture de clôture : débitez le compte de charge d’assurance et créditez le compte de charges constatées d’avance du même montant. La charge est ainsi reprise sur l’exercice qui bénéficie de la couverture.
Ce traitement évite deux erreurs : laisser la totalité de la dépense sur le premier exercice, ou oublier de réintégrer la part reportée dans les charges de l’exercice suivant.
CCA, charge à payer et produit constaté d’avance : les différences
| Notion | Situation à la clôture | Effet recherché |
|---|---|---|
| Charge constatée d’avance | Une charge est déjà enregistrée, mais concerne une période future. | Retirer la part future des charges de l’exercice clos. |
| Charge à payer | Une charge concerne l’exercice clos, mais n’a pas encore été comptabilisée, par exemple faute de facture reçue. | Ajouter la charge à l’exercice qui en a bénéficié. |
| Produit constaté d’avance | Un produit est déjà enregistré, mais correspond à une prestation future. | Retirer la part future des produits de l’exercice clos. |
Pour choisir, posez-vous deux questions : la somme est-elle déjà enregistrée ? Puis : à quelle période correspond le bien ou le service ? Une assurance annuelle déjà comptabilisée pour des mois futurs appelle une CCA ; une prestation reçue avant la clôture mais non encore facturée peut appeler une charge à payer.
Comment choisir le bon sens selon votre besoin ?
Le vocabulaire qui accompagne le sigle indique le sens à retenir :
- formation, hôtesse de l’air, steward, PNC, DGAC ou compagnie aérienne : il s’agit de la Cabin Crew Attestation ;
- clôture, bilan, exercice, facture ou régularisation : il s’agit de la charge constatée d’avance.
Questions fréquentes sur le CCA
Le CCA aérien est-il valable à l’étranger ?
Dans l’Union européenne, le CCA est reconnu sans échange du document. Hors de l’Union, la reconnaissance relève de la réglementation de chaque pays. Dans tous les cas, l’attestation ne supprime pas les autres exigences du métier, notamment l’aptitude médicale et la formation propre à l’exploitant.
Faut-il enregistrer une CCA si la facture n’est pas payée ?
Le paiement n’est pas le critère décisif. Si la charge a déjà été enregistrée et qu’une partie concerne un exercice futur, cette fraction peut nécessiter une CCA, même si la dette envers le fournisseur reste à régler.
Une CCA comptable modifie-t-elle le résultat ?
Oui. À la clôture, elle diminue les charges retenues sur l’exercice et augmente donc son résultat comptable, toutes choses égales par ailleurs. La charge reportée est ensuite reprise sur l’exercice concerné grâce à l’extourne.
- CCA : sens, obtention du certificat aérien et calcul de la charge constatée d’avance - 10 novembre 2026
- Simulateur de vol : découvrir le cockpit avant de travailler dans l’aérien - 10 novembre 2026
- Tester une séquence avant de transformer sa formation professionnelle - 10 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Liste noire des compagnies aériennes : annexe A, annexe B et vérifications avant de réserver
 Qatar Airways en tête, Air France 8e : ce que disent vraiment les classements 2025
 Déodorant en cabine : pourquoi un flacon de 200 ml à moitié vide sera refusé
 Compagnie aérienne : le prix affiché ne suffit pas pour choisir