CCA def : charges constatées d’avance ou Cabin Crew Attestation, laquelle cherchez-vous ?
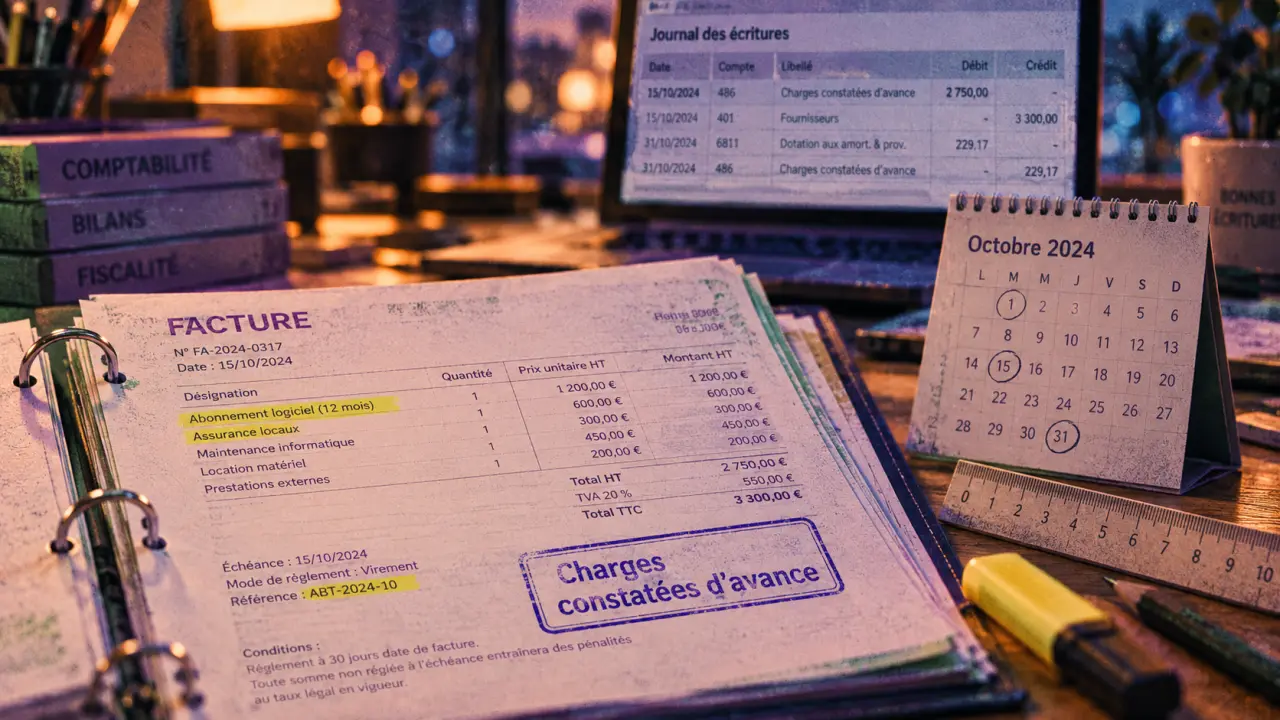
Le sigle CCA renvoie à au moins deux réalités très différentes. En comptabilité, il désigne les charges constatées d’avance, une écriture de régularisation de fin d’exercice. Dans l’aviation civile, il s’agit du Cabin Crew Attestation, le certificat des membres d’équipage de cabine. Un troisième sens, le compte courant d’associés, apparaît aussi dans certaines recherches. Cet article traite les deux premiers, les plus fréquents, en commençant par un repérage rapide.
Que signifie CCA ? Les sens du sigle en un coup d’œil
Avant d’entrer dans le détail, ce tableau vous oriente vers la bonne partie de l’article.
Calculer une charge constatée d’avance
Déterminez la quote-part d’une facture à reporter après la date de clôture et visualisez les écritures comptables correspondantes.
Résultat du calcul
Écriture de clôture
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 486 | Charges constatées d’avance | — | — |
| 6xx – Compte de charge | Régularisation de la charge | — | — |
Écriture d’extourne à l’ouverture
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 6xx – Compte de charge | Extourne de la régularisation | — | — |
| 486 | Charges constatées d’avance | — | — |
Rappel : la base de calcul peut être exprimée en jours ou en mois selon la méthode retenue par votre organisation. Le résultat doit être contrôlé avec les pièces justificatives et les règles comptables applicables.
| Sens | Domaine | À retenir |
|---|---|---|
| Charges constatées d'avance | Comptabilité | Charge enregistrée mais rattachée à un exercice ultérieur, portée au compte 486 |
| Cabin Crew Attestation | Aviation civile | Certificat de membre d'équipage de cabine, reconnu dans l'Union européenne |
| Compte courant d'associés | Finance d'entreprise | Somme prêtée par un associé à sa société (hors périmètre de cet article) |
CCA en comptabilité : définir, identifier et calculer
Le principe : une charge payée, mais pas encore consommée
Une charge constatée d'avance est une charge enregistrée pendant l'exercice alors qu'elle correspond, en totalité ou en partie, à un bien non encore livré ou à un service non encore réalisé. Le principe d'indépendance des exercices impose de ne conserver dans le résultat que ce qui concerne la période. Sans cette correction, les charges de l'année seraient surévaluées et le résultat sous-évalué.
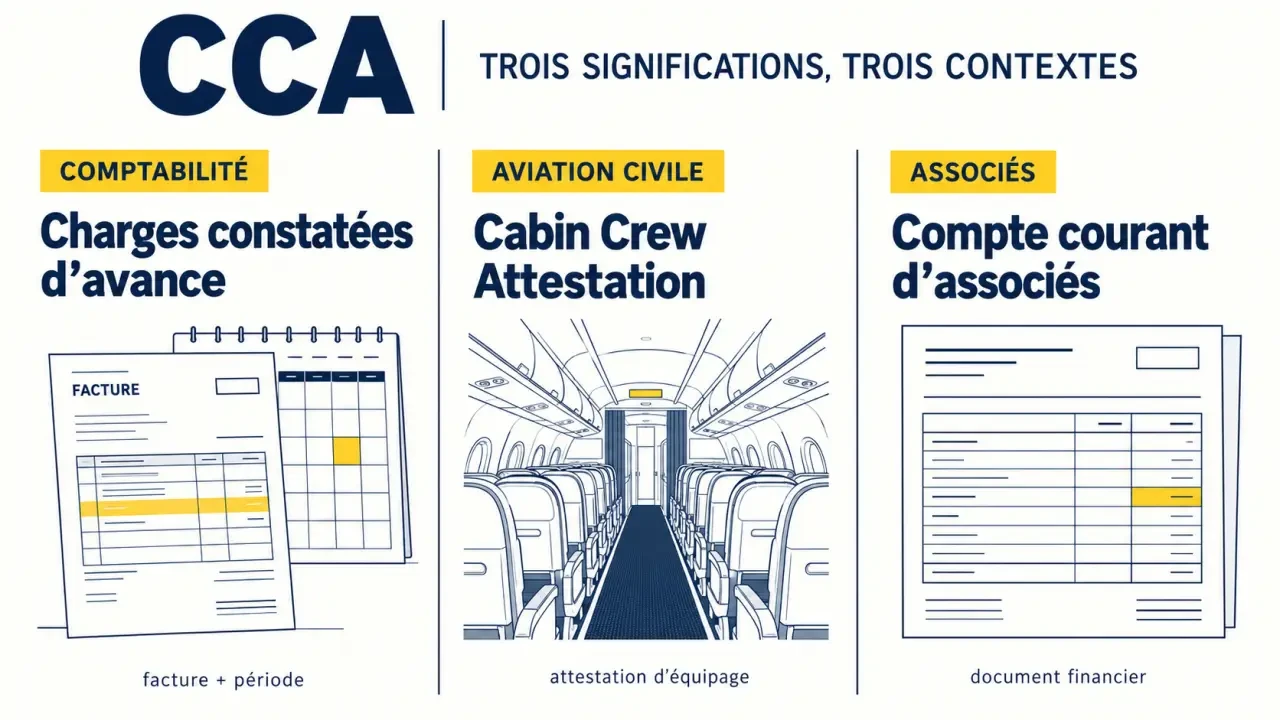
Les cas typiques sont les loyers réglés d'avance, les primes d'assurance couvrant plusieurs mois, les abonnements ou les marchandises facturées mais non livrées à la clôture. Quand le bien n'est pas livré ou le service pas réalisé, c'est généralement 100 % de la charge qui est à reporter. Quand la charge couvre deux périodes, on la proratise.
Le calcul au prorata, avec un exemple chiffré
La formule consiste à multiplier le montant facturé par la part de la période qui tombe sur l'exercice suivant. Le calcul se fait en jours (base de 360 jours le plus souvent, 365 possible) ou en mois à raison de 30 jours par mois.
Exemple : un loyer de 20 000 euros est facturé le 1er juillet pour douze mois. À la clôture du 31 décembre, six mois se rapportent à l'exercice suivant, du 1er janvier au 30 juin. La quote-part à reporter est donc de 10 000 euros, soit 20 000 × 6/12.
Comptabiliser une charge constatée d'avance : clôture et extourne
L'écriture de clôture
À la clôture, lors des travaux d'inventaire, on débite le compte 486 « Charges constatées d'avance » et on crédite le compte de charge de classe 6 concerné (par exemple le compte de loyers). Dans notre exemple, 10 000 euros sont ainsi retirés des charges de l'exercice. Le compte 486 figure à l'actif du bilan, dans l'actif circulant. Si le montant est significatif, il doit être mentionné dans l'annexe.
L'extourne à l'ouverture
Au début de l'exercice suivant, on passe l'écriture inverse : crédit du compte 486, débit du compte de charge. La charge réapparaît ainsi dans l'exercice qu'elle concerne réellement. La plupart des logiciels comptables proposent une extourne automatique, ce qui évite l'oubli.
Un point souvent négligé : une CCA fonctionne comme un courant de trésorerie dont le décaissement et la consommation ne coïncident pas. L'argent est sorti à une date, la charge s'écoule sur une autre. Pour vérifier une CCA, tracez une frise avec trois repères : date de paiement, début et fin de consommation, date de clôture. Seule la portion située après la clôture se reporte. Cette frise est aussi le meilleur justificatif à joindre au dossier de révision.
CCA, charge à payer, FNP : ne pas confondre
Les écritures de régularisation fonctionnent par paires symétriques. La charge constatée d'avance concerne une période future déjà enregistrée. La charge à payer concerne une période écoulée qui n'est pas encore facturée ou payée. La facture non parvenue (FNP) est une charge à payer dont la facture n'a pas été reçue à la clôture. Côté produits, le produit constaté d'avance et le produit à recevoir jouent le même rôle.
| Notion | Situation à la clôture | Effet sur le résultat |
|---|---|---|
| Charge constatée d'avance | Charge déjà enregistrée, consommation à venir | Charges diminuées, résultat augmenté |
| Charge à payer / FNP | Consommation faite, facture non enregistrée | Charges augmentées, résultat diminué |
Pour trancher, posez-vous une seule question : le service est-il déjà rendu à la date de clôture ? Si oui, c'est une charge à payer ; sinon, tout ou partie de la facture relève d'une CCA.
CCA aéronautique : obtenir et conserver son Cabin Crew Attestation
Ce que recouvre le certificat
Le Cabin Crew Attestation est l'attestation de membre d'équipage de cabine, exigée pour exercer dans l'exploitation commerciale d'une compagnie aérienne européenne. Son cadre repose sur le règlement européen n° 1178/2011 du 3 novembre 2011, complété notamment par le règlement n° 290/2012 du 30 mars 2012 et le règlement d'exécution UE n° 2019/1747 du 15 octobre 2019. En France, l'arrêté du 26 mars 2013 s'y rattache. Le certificat est reconnu dans les États membres de l'Union européenne, ce qui facilite l'exercice dans une autre compagnie européenne.
Obtention, validité et duplicata
Le parcours passe par une formation initiale auprès d'un organisme agréé, puis par des examens théoriques et pratiques organisés par la DGAC. Une fois le certificat obtenu, la validité des privilèges dépend de l'exercice effectif : une période de 60 mois sans exercer au cours des 60 derniers mois peut entraîner la perte de validité. Une réactivation reste possible selon l'expérience antérieure et la formation suivie.
En cas de perte, la demande de duplicata dépend de l'émetteur : la DSAC ou la compagnie aérienne qui a délivré le document. Les personnes ayant obtenu un CCA sans jamais exercer et celles ayant volé comme membre d'équipage de cabine ne relèvent pas des mêmes situations, et il est préférable de consulter les pages officielles de la DGAC et de la DSAC pour les formulaires et justificatifs à jour.

- CCA def : charges constatées d’avance ou Cabin Crew Attestation, laquelle cherchez-vous ? - 26 octobre 2026
- Licence CCA : une voie vers le master, pas un raccourci vers l’expertise comptable - 25 octobre 2026
- Pourquoi vous et pas un autre ? Une réponse fondée sur des preuves, pas sur des promesses - 23 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Recrutement PNC Air France : où trouver les offres officielles, la Job Alert et l’alternance
 Hôtesse de l’air : sécurité en cabine, CCA obligatoire, anglais B2 et horaires irréguliers
 CCA en aéronautique ou en comptabilité : deux définitions à ne pas confondre
 Compagnies aériennes en France et en Europe : low-cost, traditionnelles et contacts utiles